(لماذا يتآكل الريال الإيراني في ظل اقتصاد منتج وصادرات كبيرة) ورقة تحليل اقتصادي
تقرير خاص الموقع الاقتصادي
ـــــــــــــــــــــــــــــــــــــــــــــ
التحليل الاقتصادي
لماذا في حالة الجمهورية الإسلامية الإيرانية تتآكل قيمة الريال الإيراني في الوقت الذي تمتلك فيه إيران اقتصادًا منتجاً، وقاعدة تصديرية معتبرة، ذات فائض في الميزان التجاري؟
وما هي الأسباب الحقيقة لانخفاض العملة الإيرانية في ظل اقتصاد منتج؟
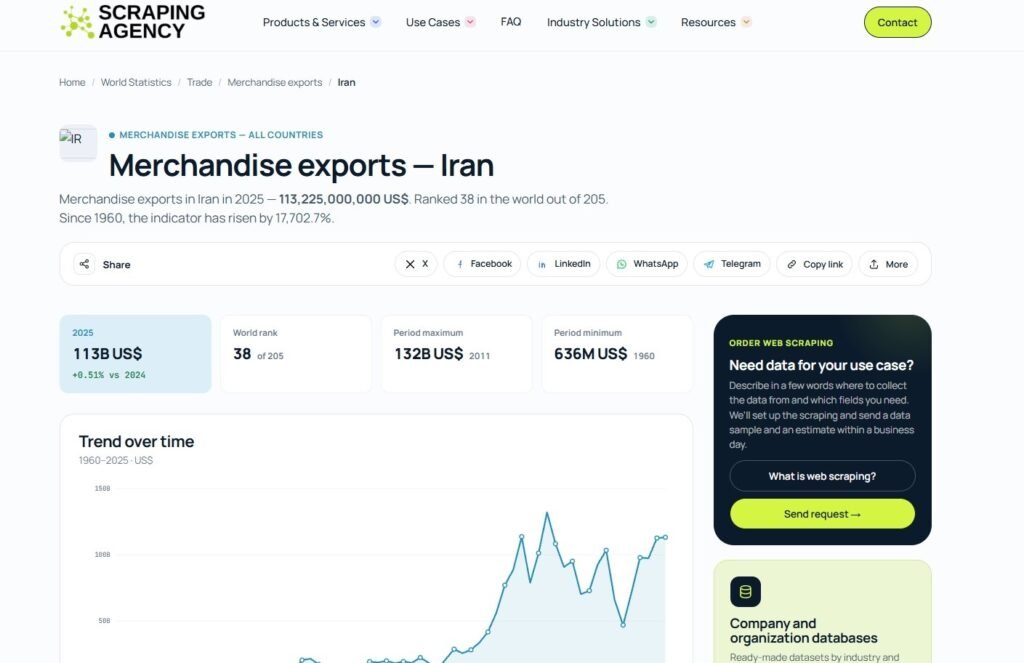
بلغت صادرات إيران في عام 2025 نحو 113.2 مليار دولار، مقابل واردات بنحو 65.6 مليار دولار، أي أن إيران حققت فائضًا في الميزان التجاري السلعي يقارب 47.6 مليار دولار. وهذا يعني أن قيمة ما تصدّره من السلع تزيد بوضوح على قيمة ما تستورده. فلماذا تتآكل العملة المحلية؟
Merchandise exports — Iran | Scraping Agency
مؤتمر الأمم المتحدة للتجارة والتنمية – الأونكتاد (UNCTAD)
المحددات المهمة والاساسية لسعر العملة
تمويل العجز عبر النظام المصرفي واقتراض البنوك من البنك المركزي، يصنع عرضًا متزايدًا من العملة المحلية، يحتاج إلى طلب متزايد مماثل كي لا يتحول إلى تضخم وطلب على العملات الأجنبية.
وضعف الثقة بالاقتصاد المحلي يضاعف مستويات التخلص من العملة المحلية. في ظل وضع تحدث فيه مثل هذه السياسات فمن الطبيعي أن يتدهور سعر الصرف حتى لو لم تقم الدولة بطباعة نقود وتوسعة العرض، فيكفي أن يقرر أصحاب أرصدة متراكمة تحويل جزء أكبر منها إلى دولار أو ذهب أو عقار أو أصل خارجي.
وقيمة العملة المحلية لا تحدد بما تحصل عليه البلد من قيمة الصادرات وحدها، بل بما يحدث داخل الاقتصاد نفسه، (كمية العملة المحلية الموجودة، وحجم الإنفاق الحكومي، وكيفية تمويل العجز، وحالة البنوك، ونمو الائتمان، ومقدار الثقة بالعملة، وحجم الأموال التي يحاول أصحابها تحويلها إلى دولار أو ذهب أو عقار أو أصول أخرى).
• ومن زاوية اقتصادية أخرى؛ فإن الطلب على العملة المحلية ليس مجرد طلب معاملات لشراء السلع المحلية؛ إنه مرتبط بقرار الاحتفاظ بمحفظة مالية؛ فإذا توقع المجتمع أن القوة الشرائية للريال (العملة المحلية) سوف تتراجع، فإن تكلفة الاحتفاظ به تصبح مرتفعة في نظر أصحاب الأرصدة، فينخفض الطلب الحقيقي عليه؛ وعندئذ قد يتحول الرصيد نفسه من حالة «الاحتفاظ» إلى حالة «الإنفاق أو التحويل»، فتزداد سرعة دوران النقود ويرتفع الضغط على السلع والعملات الأجنبية.
والقاعدة هنا؛ إذا زادت كمية العملة المحلية، أو زادت سرعة التخلص منها بسبب ضعف الثقة، بوتيرة أسرع من نمو الإنتاج الحقيقي، يرتفع المستوى العام للأسعار ويزداد الميل إلى التحوط بالدولار والذهب، فيضغط ذلك على سعر صرف العملة المحلية.
بالإضافة إلى أن أحد أهداف العقوبات التي تفرضها قوى الهيمنة والنهب الربوية في الأصل هو أن تجعل من قيمة الصادرات أقل، والواردات أكثر كلفة، كما تعمل العقوبات أيضا على تقليل قابلية العائدات للتحويل والوصول، ورفع كلفة النقل والتأمين والتسوية، وتركيز التجارة في عدد محدود من الشركاء، وزيادة الخصومات والوسطاء، وتقليص قدرة البنك المركزي على استخدام الأصول الخارجية.
الميزان النقدي والمالي الداخلي
يشمل التمييز الحاسم بين الموازين المؤثرة في قيمة الريال الإيراني ثلاثة موازين مترابطة:
• أولها ميزان القطاع الخارجي الجاري، الذي يشمل الصادرات والواردات والخدمات والدخل والتحويلات، ويؤدي تحقيق فائض فيه إلى توفير مصدر محتمل للنقد الأجنبي، لكنه لا يضمن بالضرورة وصول هذا النقد إلى السوق المحلية أو تحوله إلى عرض فعلي يدعم الريال. إلاّ في ظل قيود وسياسات مالية معينة سيتم الإشارة إليها.
• وثانيها ميزان حركة رأس المال والأصول، الذي يشمل شراء الأصول الخارجية، ودخول رؤوس الأموال وخروجها، والاستثمارات وعمليات التحوط، إذ يؤدي خروج رأس المال وشراء الأصول الأجنبية إلى زيادة الطلب على العملات الأجنبية، وقد يكون هذا الطلب كبيرًا إلى درجة تستوعب أو تبتلع أثر فائض الحساب الجاري.
• وثالثها: الميزان النقدي والمالي الداخلي، الذي يشمل حجم القاعدة النقدية والمعروض النقدي بمقاييسه المختلفة، مثل M0 وM1 وM2، وM3 حيثما يُستخدم، بالاضافة إلى حجم الائتمان، وتمويل الحكومة، وأوضاع ميزانيات البنوك، وسرعة دوران النقود، ومدى رغبة المجتمع في الاحتفاظ بالريال باعتباره مخزنًا للقيمة ووسيلة للتبادل. فإذا نما عرض الريال والائتمان بوتيرة أسرع من نمو الإنتاج الحقيقي ومن الطلب على الاحتفاظ بالعملة، ارتفعت الضغوط التضخمية، وازداد توجه الأفراد والشركات نحو الدولار والذهب والعقارات وغيرها من الأصول البديلة، وهو ما يولد طلبًا إضافيًا على العملات الأجنبية ويضغط مباشرة على سعر الصرف. وقد يكون الميزان الأول جيدًا، لكن الميزانين الثاني والثالث يواصلان الضغط على سعر الصرف. وهذا يحدث فعليًا عندما تكون الأموال الخارجة من البلد أكبر من الفائض الذي يحققه الحساب الجاري.
ابتلاع الرصيد المحلي فائضًا سنويًا
إذا قرر أصحاب جزء محدود من الودائع والمدخرات والشركات خفض نسبة ما يحتفظون به بالريال، فقد ينشأ طلب على الدولار أو الذهب أو الأصول الخارجية يساوي عشرات المليارات من الدولارات في فترة وجيزة.
ولا يلزم أن ينتقل كل الرصيد؛ التغيير الهامشي في تفضيل المحافظ هو الذي يصنع السعر في السوق؛ بل إن انخفاض الرغبة في الاحتفاظ بالريال يرفع سرعة التخلص منه ويضغط على الأسعار وسوق الصرف حتى من دون زيادة نقدية جديدة بالمقدار نفسه. ولهذا فإن «الثقة بالعملة المحلية شيء مهم» ومن خلال الثقة يتغير الطلب على الأرصدة النقدية وسرعة دورانها وتوزيع المحافظ.
ما يتعلق بعائد التصدير
قد تسوى الصادرات بعملات شركاء تجاريين، أو عبر مقاصة، أو باستخدام العائد مباشرةً لتمويل واردات، أو عبر أرصدة في الخارج. كل هذه العمليات تحسب اقتصاديا ضمن التجارة، لكنها لا تعني بالضرورة ظهور كمية مساوية من الدولار النقدي القابل للبيع في السوق المحلية.
في ظل العقوبات على الجمهورية الإسلامية يحدث زيادة استخدام التبادل بالعملات الثنائية والمقايضة وقنوات دفع غير مباشرة، مع تعذر الوصول إلى معظم الأصول الخارجية في فترات العقوبات. معنى ذلك أن قيمة الصادرات المحاسبية وقابلية العائدات للاستخدام الفوري متغيران مختلفان.
العقوبات ترفع كلفة الوصول إلى المشتري، والنقل، والتأمين، والتمويل، والتحويل، وقد تفرض خصومات سعرية على النفط أو المنتجات الخاضعة لقيود؛ لذلك قد تكون قيمة الصادرات «الإجمالية» أعلى من النقد الأجنبي الصافي المتاح فعليًا للحكومة أو البنك المركزي.
تعدد أسعار الصرف تجزئ السوق وتؤثر على الفائض
عندما توجد أسعار رسمية ومدعومة وأسعار لمنصات التصدير والاستيراد وسعر موازٍ، فإن الدولار نفسه لا يواجه طلبًا واحدًا ولا عرضًا واحدًا. الجزء الذي يمر في نافذة إدارية بسعر منخفض لا يعادل بالضرورة عرضًا في السوق التي يتحدد عندها السعر الموازي.
ما يحدث داخل الاقتصاد نفسه
1. نمو السيولة أسرع من نمو الطلب الحقيقي على الريال
في حالات يجتمع التضخم وتراجع العملة لسبب واحد وهو زيادة الإنفاق الاسمي قياسًا إلى العرض الحقيقي، مع تحويل جزء من السيولة نحو الأصول.
2. تمويل العجز عبر الجهاز المصرفي يمكن أن يتحول إلى زيادة معروض نقدي
تمويل العجز من صندوق التنمية الوطني والاقتراض من النظام المصرفي. وعندما تُلزم البنوك بتمويل الحكومة أو برامج ائتمان موجهة ثم تعاني نقص سيولة، فإنها تلجأ إلى البنك المركزي؛ وبهذا يتحول الضغط المالي إلى توسع في أصول البنك المركزي وقاعدة نقدية أكبر. وهنا صورة للهيمنة المالية على السياسة النقدية.
القاعدة العامة لا تتغير إذا كان النظام المصرفي يحمل وصفًا غير ربوي؛ من غير ربط للكتلة النقدية بالإنتاج والثقة.
وتوليد نقود جديدة لتمويل عجز مستمر وغير منتج يظل قادرًا على إحداث تضخم حتى إذا لم يُسمَّ قرضًا ربويًا.
3. الدور السلبي لهشاشة البنوك
في حالة الجمهورية الإسلامية الإيرانية، لا ترتبط مشكلة البنوك فقط بضعف بعض الأصول أو نقص السيولة، بل ترتبط بطريقة عمل النظام المالي نفسه. فعندما يقوم جزء كبير من النشاط المصرفي على إنشاء ديون والتزامات مالية بعوائد (ربوية) محددة سلفًا، تصبح البنوك مطالبة بتحقيق عوائد مستمرة حتى عندما يكون الاقتصاد الحقيقي ضعيفًا أو عندما تتعثر المشروعات التي مُوِّلت.
وهنا تبدأ المشكلة؛ ممثلة في أن البنك يمنح تمويلًا، ويترتب على العميل مبلغ أكبر يجب سداده لاحقًا. وإذا توسع هذا النوع من التمويل بسرعة، تتراكم الديون والفوائد أو العوائد الثابتة أسرع من نمو الإنتاج الحقيقي.
وثمة حالات في بلدان الأمة الإسلامية، تكتفي بوضع مسميات مالية (إسلامية) وتبقى المعاملات والقروض مرتبطة بقروض ذات عوائد مضمونة، يتحمل فيها المخاطر طرف واحد. هذه الحالة تصنع جزءاً كبيرا من المشكلة، ولا فرق بينها وبين المعاملات الربوية الأخرى.
وعندما تتعثر هذه الديون، تحتاج البنوك إلى سيولة جديدة حتى تتمكن من الوفاء بالتزاماتها للمودعين، وإذا تدخل البنك المركزي أو الحكومة بضخ أموال جديدة لإنقاذ البنوك، لا تختفي الخسارة، بل تنتقل إلى الاقتصاد كله في صورة زيادة في المعروض النقدي وتضخم وضعف في قيمة الريال.
ولهذا فإن ضعف الريال لا يكون سببه سوق الصرف وحده، بل قد يكون جزء من الضغط ناتجًا من داخل النظام المصرفي نفسه، الديون المتراكمة، والأصول المتعثرة، والالتزامات التي تحتاج باستمرار إلى سيولة جديدة.
وتظهر أهمية الحلول غير الربوية في مثل هذه الحالة، وهي متاحة بالانتقال من تمويل يقوم أساسًا على الدين والعائد المضمون إلى تمويل يرتبط بالنشاط الحقيقي وبالمشاركة في الربح والخسارة، مثل المشاركة والمضاربة والسَّلَم والاستصناع والإجارة. والمعادلة هنا؛ كلما ارتبط التمويل بإنتاج حقيقي، وتوزعت المخاطر بين الأطراف، انخفضت الحاجة إلى انشاء ديون متراكمة، تتطلب إنقاذاً لاحقاً بإصدار المزيد من النقود.
والخلاصة؛ إذا كان النظام المصرفي يولد ديونًا أسرع من قدرته على توليد إنتاج حقيقي، فإن الضغط يظهر لاحقًا في صورة تعثر وتضخم وضعف للعملة. وحين يرتبط التمويل بالإنتاج الحقيقي والمشاركة في المخاطر، تصبح العلاقة بين المال والاقتصاد أكثر توازنًا.
علاقة التضخم المتوقع بتغيير سلوك الناس
عندما يتوقع الناس والشركات أن الأسعار ستواصل الارتفاع وأن قيمة الريال ستنخفض، فإنهم يحاولون التخلص من جزء من أموالهم بالريال قبل أن تفقد مزيدًا من قيمتها. فيتجهون إلى شراء السلع المعمرة أو الذهب أو العملات الأجنبية، كما يفضل من يملك الدولار أو غيره من العملات الأجنبية الاحتفاظ بها بدلًا من بيعها.
وهذا السلوك يقلل رغبة الناس في الاحتفاظ بالريال، ويزيد الطلب على البدائل مثل الدولار والذهب والسلع. كما يجعل النقود المحلية تنتقل بسرعة أكبر من يد إلى أخرى، لأن الناس يحاولون إنفاقها قبل أن تنخفض قوتها الشرائية.
الفرق بين التضخم المحلي وتضخم الشركاء يضغط على السعر الاسمي
إذا ارتفعت الأسعار داخل إيران أسرع من ارتفاعها في الدول التي تتعامل معها تجاريًا، فإن قيمة الريال تتعرض للضغط مع الوقت. والسبب يتمثل في أن ما يمكن شراؤه بالريال داخل إيران يصبح أقل فأقل، بينما لا ترتفع الأسعار في الخارج بالسرعة نفسها.
وفي هذه الحالة قد تستطيع الدولة تثبيت سعر الصرف فترةً من الزمن عن طريق بيع العملات الأجنبية أو فرض قيود على السوق، لكن ذلك لا يعالج أصل المشكلة؛ فإذا استمر التضخم الداخلي المرتفع، فإن الضغط على الريال سيعود من جديد، وقد يكون أكبر. الحل لا يكون في الدفاع عن سعر الصرف فقط، بل في معالجة سبب التضخم نفسه، من خلال تقليل التوسع غير المنضبط في المعروض النقدي، والحد من تمويل العجز والخسائر المصرفية بتوليد نقود جديدة، وربط التمويل أكثر بالإنتاج الحقيقي، وزيادة المعروض من السلع داخل الاقتصاد.
المعادلة التي يجب مراقبتها والتركيز عليها
لا تكفي معرفة كم يدخل من الدولار والعملات الاجنبية، فالأهم من ذلك معرفة كمية الريالات الموجودة في السوق، ومدى رغبة الناس في الاحتفاظ بها، فإذا زادت كمية الريال بسرعة، وفي نفس الوقت يخشى الناس من انخفاض قيمته ويتجهون إلى شراء الدولار والذهب والسلع، فإن الضغط على سعر الصرف سيستمر، حتى لو كانت إيران تحقق فائضًا نقدياً من العملات الأجنبية من صادراتها.
والحل لا يكون فقط بزيادة عرض الدولار، بل بضبط التوسع في إصدار النقود والائتمان، وربط التمويل بالإنتاج الحقيقي بدلا من التوسع في الديون والعوائد المضمونة، بمعنى أن كثرة الدولار لا تكفي إذا كانت كمية الريال أكبر، والثقة به أضعف.
أهمية إصلاح الداخل في رفع مناعة العملة المحلية أمام العقوبات
لو كانت العقوبات هي العامل الوحيد، لكان كل تحسن في الصادرات كافيًا لوقف التراجع؛ لكن وجود نمو نقدي مرتفع، وعجز مالي، وبنوك ضعيفة، وتعدد أسعار الصرف، وخروج أصول، يعني أن إزالة القيد الخارجي وحدها قد تمنح فترة استقرار من دون أن تضمن استقرارًا دائمًا. وبالعكس، إصلاح الداخل سيمنح العملة المحلية مناعة أمام الأثر الناتج عن العقوبات.
أهمية الإطار النقدي والمالي غير الربوي للاستقرار
يقوم التمويل غير الربوي على ربط المال بنشاط اقتصادي حقيقي؛ فلا يكون التمويل مجرد قرض نقدي بعائد مضمون مسبقا، بل يرتبط ببيع، أو إجارة، أو مشاركة، أو استثمار حقيقي، يتحمل فيه كل طرف نصيبه من المخاطر.
أما مجرد تغيير أسماء العقود والمعاملات بـ(إسلامية) فلا يكفي؛ لأن استقرار العملة يحتاج أيضًا إلى ضبط إصدار النقود والائتمان، ووضوح توزيع المخاطر، ومنع تحميل المجتمع خسائر البنوك أو الشركات من خلال طباعة نقود جديدة تؤدي إلى التضخم وتُضعف قيمة العملة، والنظام غير الربوي الحقيقي لا يكتفي بتغيير شكل التمويل، بل يربط المال بالإنتاج، ويضبط توليد النقود من غير قيمة، ويمنع تحويل الخسائر الخاصة إلى خسارة عامة يتحملها جميع الناس من خلال التضخم.
ـــــــــ
الموقع الاقتصادي
محمد الانسي